O CAGR, a taxa de crescimento anual composta, é a única taxa anual constante que levaria um valor de onde ele começou até onde terminou em um número dado de anos. A fórmula é (final ÷ inicial)1/anos − 1. Um dinheiro que vai de $10.000 a $20.000 em 6 anos tem um CAGR de 21/6 − 1, que é 12,25% ao ano. É um resumo de dois números, o primeiro e o último, e não sabe nada do que aconteceu no meio.
Como se calcula o CAGR?
Três passos, e só o do meio é pouco familiar.
- Divida o valor final pelo valor inicial. Esse é o múltiplo de crescimento: $20.000 ÷ $10.000 = 2.
- Eleve-o à potência 1 dividido pelo número de anos. Em 6 anos é 21/6 = 1,1225. Na maioria das calculadoras é a tecla
xycom 1 ÷ 6 como expoente. - Subtraia 1 e leia como porcentagem: 0,1225, ou seja, 12,25% ao ano.
Os anos não precisam ser inteiros. Dezoito meses são 1,5, e um valor que cresceu 30% nesse tempo tem um CAGR de 1,31/1,5 − 1, cerca de 19,1% ao ano. A única coisa que a fórmula não aceita é um valor inicial de zero ou menos, porque não há nada de onde crescer.
Este site não tem uma calculadora de CAGR, e a ferramenta que mais se aproxima roda a fórmula no sentido contrário. Para conferir o seu resultado, informe o valor inicial na calculadora de juros compostos, deixe os aportes em nenhum, a taxa no seu CAGR, a capitalização em anual e a inflação em zero. Depois de 6 anos a 12,25% ela chega a cerca de $20.000, o número do qual você partiu. Para o outro número que todo mundo pergunta, a variação total do período inteiro, o modo de variação percentual transforma $10.000 e $20.000 em +100%.
Por que o CAGR não é a média dos retornos anuais?
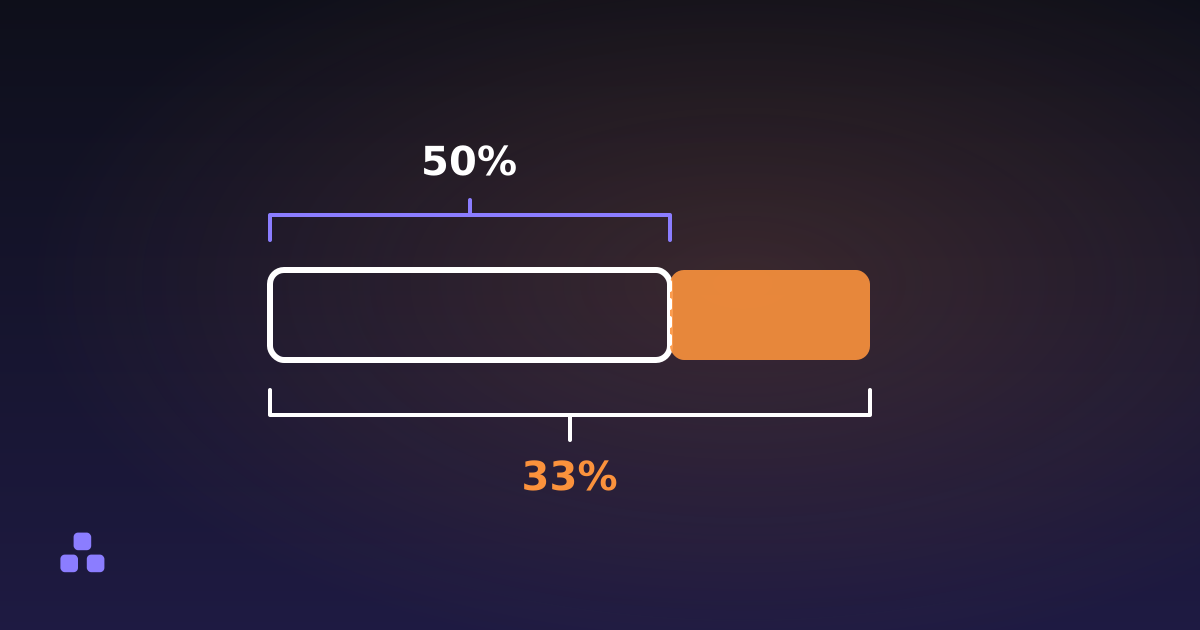
Porque uma perda percentual e um ganho percentual do mesmo tamanho não se cancelam. Uma queda de 50% precisa de um ganho de 100% para se recuperar, e uma queda de 40% precisa de um ganho de 66,7%. Os retornos anuais se multiplicam; não se somam. Aqui estão quatro anos de retornos que, na média, parecem bons:
| Ano | Retorno | Saldo no fim do ano |
|---|---|---|
| Início | — | $10.000 |
| 1 | +50% | $15.000 |
| 2 | −40% | $9.000 |
| 3 | +30% | $11.700 |
| 4 | −20% | $9.360 |
A média simples de +50, −40, +30 e −20 é +5% ao ano. Constantes 5% por quatro anos teriam terminado em $12.155. O saldo real terminou em $9.360, uma variação total de −6,4%, e o CAGR é 0,9361/4 − 1, ou −1,64% ao ano. A média dizia que você ganhou; o dinheiro diz que você perdeu.
A média dos retornos anuais, chamada média aritmética, nunca é menor que o CAGR, e a diferença cresce quanto mais bruscos são os retornos. Se todos os anos fossem idênticos, os dois coincidiriam. Por isso um fundo que cita o retorno médio em vez do CAGR parece melhor do que foi, e por isso porcentagens sucessivas nunca se somam.
A ordem dos retornos anuais não muda o CAGR. A multiplicação não liga para qual fator vem primeiro, então os mesmos quatro retornos em qualquer ordem dão os mesmos $9.360. Isso só vale enquanto nenhum dinheiro entra nem sai pelo caminho, o que importa na próxima seção.
O que o CAGR esconde?
Tudo o que aconteceu entre os dois extremos. O número é honesto como comparação e enganoso como descrição, de pelo menos cinco maneiras.
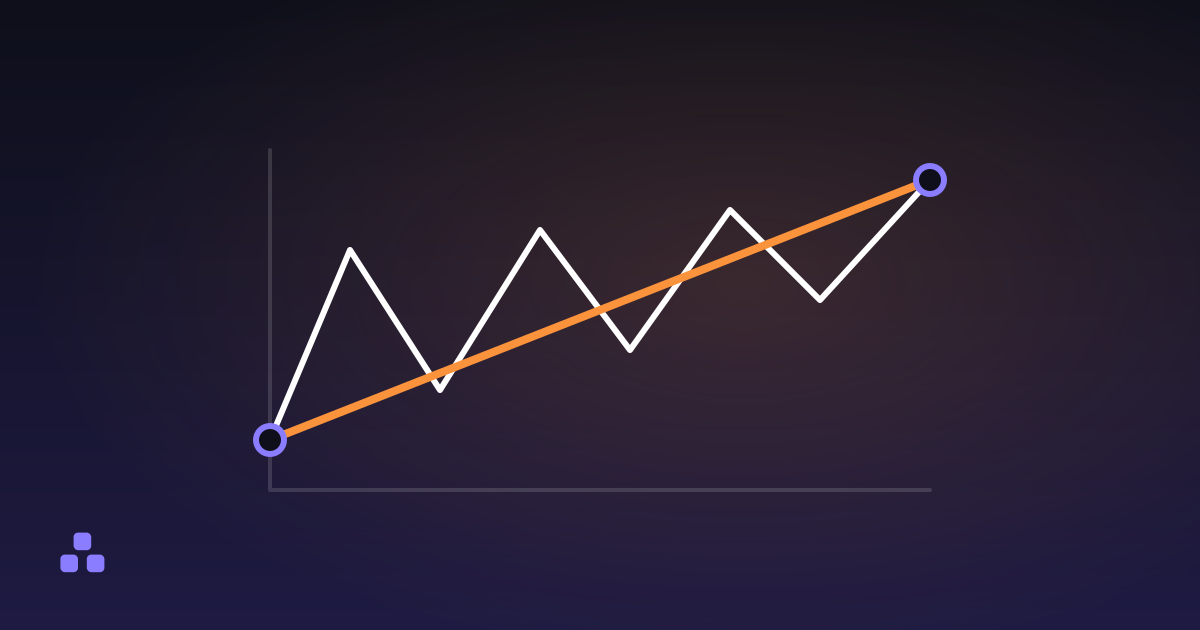
- O caminho. Dois investimentos podem ter o mesmo CAGR de 12,25% enquanto um subiu todo ano e o outro caiu 40% no trajeto. O CAGR traça uma linha reta entre os extremos. Ele não mostra quanto você teria ficado no prejuízo no terceiro ano, nem se teria vendido ali.
- As datas que você escolheu. Se você começa a medir numa mínima, o CAGR favorece o resultado; se começa num pico, ele o castiga. O mesmo ativo pode mostrar dois CAGR bem diferentes em períodos que coincidem em nove anos de cada dez. Quem cita um deles decidiu onde começar.
- Dinheiro entrando ou saindo. A fórmula supõe um único valor inicial e nada adicionado nem retirado. Se você aporta todo mês, o dinheiro colocado tarde teve menos tempo para crescer, e um CAGR simples sobre o saldo deixa de medir o seu retorno. A ferramenta certa para isso é um retorno ponderado pelo dinheiro (a taxa interna de retorno), que este site não calcula.
- Taxas, impostos e inflação. O CAGR é aritmética sobre os dois números que você der. Se você der saldos antes das taxas, ele informa um retorno antes das taxas. Se der dinheiro nominal, ele ignora que os preços subiram. Calcule sobre o valor que de fato fica com você, e desconte a inflação se quiser poder de compra.
- O futuro. Um CAGR descreve um período que já acabou. Não é uma previsão, e os próximos seis anos não vão respeitá-lo. Projeções que repetem um CAGR passado para sempre herdam a fraqueza de uma projeção de taxa fixa: os retornos reais chegam numa ordem, e a ordem importa a partir do momento em que você está aportando.
Quando o CAGR é o número certo?
Quando você compara duas coisas no mesmo intervalo de tempo e nada foi adicionado ou retirado pelo caminho. A receita de 2021 contra a de 2026, o preço de uma casa ao longo de dez anos, um saldo de poupança sem depósitos: todos têm um único início, um único fim e nenhum fluxo de dinheiro no meio, que é exatamente o que a fórmula supõe.
Ele também transforma uma frase vaga em uma taxa. “Dobrou em 6 anos” soa como uma história; 12,25% ao ano é algo que você pode comparar com uma conta de poupança. A regra do 72 dá a mesma resposta de cabeça: 72 ÷ 12,25 são 5,9 anos, perto dos 6 reais.
Cite-o com os extremos e o período, ou não cite. “12,25% ao ano de janeiro de 2020 a janeiro de 2026, antes das taxas” dá para conferir. “12,25% ao ano” não.
Para ver como um CAGR fica em dinheiro, rode-o para a frente na calculadora de juros compostos: escolha uma taxa, um número de anos e nenhum aporte, e leia o saldo ano a ano. Nada do que você digitar sai do seu navegador. Para a aritmética em volta, como funcionam os juros compostos de verdade cobre taxas efetivas, tarifas e por que o crescimento vem tarde, e markup versus margem é a mesma lição sobre escolher a base certa para uma porcentagem.
Perguntas frequentes
Qual é a fórmula do CAGR?
CAGR = (valor final ÷ valor inicial)^(1 ÷ anos) − 1. Divida o final pelo inicial, eleve o resultado à potência um sobre o número de anos, subtraia 1 e leia como porcentagem. Para $10.000 que crescem para $20.000 em 6 anos dá 12,25% ao ano. Ela exige um valor inicial maior que zero e ignora tudo o que acontece entre os dois extremos.
O CAGR é o mesmo que o retorno anual médio?
Não. A média soma os retornos anuais e divide pelo número de anos, enquanto o CAGR é a taxa constante que de fato produz o saldo final. A média nunca é menor que o CAGR, e a diferença cresce com a volatilidade. Retornos de +50%, −40%, +30% e −20% têm média de +5% ao ano, mas o dinheiro termina 6,4% abaixo, um CAGR de cerca de −1,64% ao ano.
O CAGR pode ser negativo?
Pode. Se o valor final é menor que o inicial, o múltiplo fica abaixo de 1 e o CAGR sai negativo. Um saldo que cai de $10.000 para $9.360 em quatro anos tem um CAGR de cerca de −1,64% ao ano. Ainda é preciso um valor inicial maior que zero, e um valor final de zero dá −100% ao ano seja qual for o período, o que não diz nada sobre a rapidez com que se chegou lá.
O CAGR funciona se eu continuar aportando dinheiro?
Não sozinho. O CAGR supõe um único valor inicial sem nada adicionado nem retirado. O dinheiro que você aporta depois teve menos tempo para crescer, então dividir o saldo final pelo inicial favorece ou distorce o seu retorno. Para aportes regulares use um retorno ponderado pelo dinheiro, também chamado taxa interna de retorno, que pesa cada depósito pelo tempo em que ficou investido.
Por que dois investimentos podem ter o mesmo CAGR e não parecer iguais?
Porque o CAGR só usa o primeiro e o último valor. Um investimento pode subir de forma constante e outro pode cair 40% no segundo ano e depois se recuperar, e os dois terminam no mesmo lugar com o mesmo CAGR. Uma queda de 40% precisa de um ganho de cerca de 67% para voltar, então o segundo foi muito mais difícil de segurar. O CAGR diz onde você chegou, não o quanto o caminho foi acidentado.
Última atualização 3 de outubro de 2026