El CAGR, la tasa de crecimiento anual compuesta, es la única tasa anual constante que llevaría un valor desde donde empezó hasta donde terminó en una cantidad dada de años. La fórmula es (final ÷ inicial)1/años − 1. Un dinero que pasa de $10.000 a $20.000 en 6 años tiene un CAGR de 21/6 − 1, que es 12,25% anual. Es un resumen de dos números, el primero y el último, y no sabe nada de lo que pasó en el medio.
¿Cómo se calcula el CAGR?
Tres pasos, y solo el del medio es poco familiar.
- Divide el valor final entre el valor inicial. Eso es el múltiplo de crecimiento: $20.000 ÷ $10.000 = 2.
- Elévalo a la potencia 1 dividido entre el número de años. En 6 años es 21/6 = 1,1225. En la mayoría de las calculadoras es la tecla
xycon 1 ÷ 6 como exponente. - Réstale 1 y léelo como porcentaje: 0,1225, o sea 12,25% anual.
Los años no tienen que ser enteros. Dieciocho meses son 1,5, y un valor que creció 30% en ese tiempo tiene un CAGR de 1,31/1,5 − 1, cerca de 19,1% anual. Lo único que la fórmula no admite es un valor inicial de cero o menos, porque no hay nada de lo cual crecer.
Este sitio no tiene una calculadora de CAGR, y la herramienta que más se le acerca corre la fórmula en sentido contrario. Para comprobar tu resultado, ingresa el monto inicial en la calculadora de interés compuesto, pon los aportes en ninguno, la tasa en tu CAGR, la capitalización en anual y la inflación en cero. Después de 6 años al 12,25% llega a cerca de $20.000, que es la cifra de la que partiste. Para el otro número que todos preguntan, el cambio total de todo el período, el modo de cambio porcentual convierte $10.000 y $20.000 en +100%.
¿Por qué el CAGR no es el promedio de los rendimientos anuales?
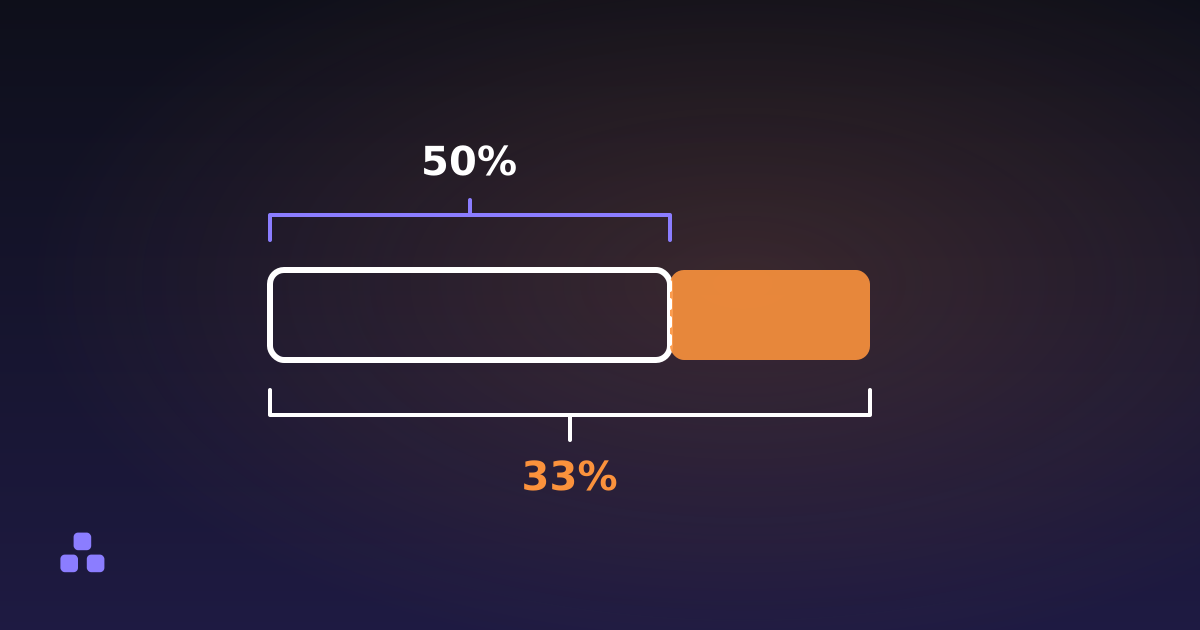
Porque una pérdida porcentual y una ganancia porcentual del mismo tamaño no se cancelan. Una caída de 50% necesita una ganancia de 100% para recuperarse, y una caída de 40% necesita una ganancia de 66,7%. Los rendimientos anuales se multiplican; no se suman. Aquí hay cuatro años de rendimientos que, en promedio, parecen buenos:
| Año | Rendimiento | Saldo al cierre del año |
|---|---|---|
| Inicio | — | $10.000 |
| 1 | +50% | $15.000 |
| 2 | −40% | $9.000 |
| 3 | +30% | $11.700 |
| 4 | −20% | $9.360 |
El promedio simple de +50, −40, +30 y −20 es +5% anual. Un 5% constante durante cuatro años habría terminado en $12.155. El saldo real terminó en $9.360, un cambio total de −6,4%, y el CAGR es 0,9361/4 − 1, o −1,64% anual. El promedio decía que ganaste; el dinero dice que perdiste.
El promedio de los rendimientos anuales, llamado media aritmética, nunca es menor que el CAGR, y la diferencia crece cuanto más bruscos son los rendimientos. Si todos los años fueran idénticos, los dos coincidirían. Por eso un fondo que cita su rendimiento promedio en vez de su CAGR se ve mejor de lo que fue, y por eso los porcentajes sucesivos nunca se suman.
El orden de los rendimientos anuales no cambia el CAGR. La multiplicación no se fija en qué factor va primero, así que los mismos cuatro rendimientos en cualquier orden dan los mismos $9.360. Eso solo es cierto mientras no entre ni salga dinero por el camino, lo que importa en la sección siguiente.
¿Qué esconde el CAGR?
Todo lo que pasó entre los dos extremos. La cifra es honesta como comparación y engañosa como descripción, al menos de cinco maneras.
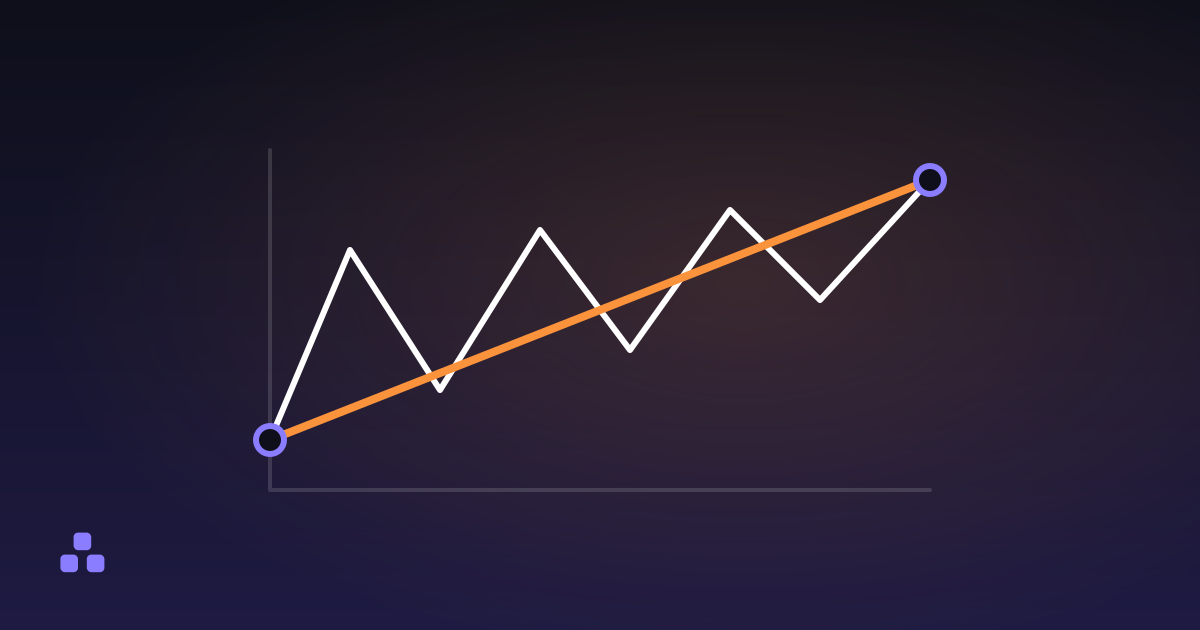
- El camino. Dos inversiones pueden compartir un CAGR de 12,25% mientras una subió todos los años y la otra cayó 40% en el trayecto. El CAGR traza una línea recta entre los extremos. No muestra cuánto habrías estado en pérdida en el tercer año, ni si habrías vendido ahí.
- Las fechas que elegiste. Si empiezas a medir en un mínimo, el CAGR favorece el resultado; si empiezas en un máximo, lo castiga. El mismo activo puede mostrar dos CAGR muy distintos en períodos que coinciden nueve años de cada diez. Quien cita uno decidió dónde empezar.
- Dinero que entra o sale. La fórmula supone un único monto inicial y nada agregado ni retirado. Si aportas todos los meses, el dinero que sumaste tarde tuvo menos tiempo para crecer, y un CAGR simple sobre el saldo ya no mide tu rendimiento. La herramienta correcta para eso es un rendimiento ponderado por el dinero (la tasa interna de retorno), que este sitio no calcula.
- Comisiones, impuestos e inflación. El CAGR es aritmética sobre los dos números que le des. Si le das saldos antes de comisiones, informa un rendimiento antes de comisiones. Si le das dinero nominal, ignora que los precios subieron. Calcúlalo sobre la cifra que realmente te queda, y resta la inflación si quieres poder de compra.
- El futuro. Un CAGR describe un período que ya terminó. No es un pronóstico, y los próximos seis años no lo van a respetar. Las proyecciones que repiten un CAGR pasado para siempre heredan la debilidad de una proyección a tasa fija: los rendimientos reales llegan en un orden, y el orden importa una vez que estás aportando.
¿Cuándo es el CAGR el número correcto?
Cuando comparas dos cosas durante el mismo lapso y no se agregó ni se retiró nada por el camino. Los ingresos de 2021 frente a los de 2026, el precio de una casa a lo largo de diez años, un saldo de ahorro sin depósitos: todos tienen un único inicio, un único final y ningún flujo de dinero en el medio, que es exactamente lo que supone la fórmula.
También convierte una frase vaga en una tasa. “Se duplicó en 6 años” suena a historia; 12,25% anual es algo que puedes comparar con una cuenta de ahorro. La regla del 72 da la misma respuesta de cabeza: 72 ÷ 12,25 son 5,9 años, cerca de los 6 reales.
Cítalo con sus extremos y su período, o no lo cites. “12,25% anual de enero de 2020 a enero de 2026, antes de comisiones” se puede comprobar. “12,25% anual” no.
Para ver cómo se ve un CAGR en dinero, córrelo hacia adelante en la calculadora de interés compuesto: elige una tasa, un número de años y ningún aporte, y lee el saldo año por año. Nada de lo que escribas sale de tu navegador. Para la aritmética que lo rodea, cómo funciona realmente el interés compuesto cubre las tasas efectivas, las comisiones y por qué el crecimiento llega tarde, y recargo frente a margen es la misma lección sobre elegir la base correcta para un porcentaje.
Preguntas frecuentes
¿Cuál es la fórmula del CAGR?
CAGR = (valor final ÷ valor inicial)^(1 ÷ años) − 1. Divide el final entre el inicio, eleva el resultado a la potencia uno sobre el número de años, réstale 1 y léelo como porcentaje. Para $10.000 que crecen a $20.000 en 6 años da 12,25% anual. Necesita un valor inicial mayor que cero e ignora todo lo que pasa entre los dos extremos.
¿El CAGR es lo mismo que el rendimiento anual promedio?
No. El promedio suma los rendimientos anuales y divide entre el número de años, mientras que el CAGR es la tasa constante que de verdad produce el saldo final. El promedio nunca es menor que el CAGR, y la diferencia crece con la volatilidad. Rendimientos de +50%, −40%, +30% y −20% promedian +5% anual, pero el dinero termina 6,4% abajo, un CAGR de cerca de −1,64% anual.
¿El CAGR puede ser negativo?
Sí. Si el valor final es menor que el inicial, el múltiplo queda por debajo de 1 y el CAGR sale negativo. Un saldo que baja de $10.000 a $9.360 en cuatro años tiene un CAGR de cerca de −1,64% anual. Sigue necesitando un valor inicial mayor que cero, y un valor final de cero da −100% anual sin importar el período, lo que no dice nada de qué tan rápido se llegó ahí.
¿El CAGR sirve si sigo agregando dinero?
No por sí solo. El CAGR supone un único monto inicial sin nada agregado ni retirado. El dinero que aportas después tuvo menos tiempo para crecer, así que dividir el saldo final entre el inicial favorece o distorsiona tu rendimiento. Para aportes regulares usa un rendimiento ponderado por el dinero, también llamado tasa interna de retorno, que pesa cada depósito según el tiempo que estuvo invertido.
¿Por qué dos inversiones pueden tener el mismo CAGR y no sentirse igual?
Porque el CAGR solo usa el primer y el último valor. Una inversión puede subir de forma constante y otra puede caer 40% en el segundo año y luego recuperarse, y las dos terminan en el mismo lugar con el mismo CAGR. Una caída de 40% necesita una ganancia de cerca de 67% para volver, así que la segunda fue mucho más difícil de sostener. El CAGR dice dónde llegaste, no qué tan accidentado fue el camino.
Última actualización 3 de octubre de 2026